债市重新进入温和债牛行情,美联储“鸭式”议息不变“应变” | 债圈大家说03.20
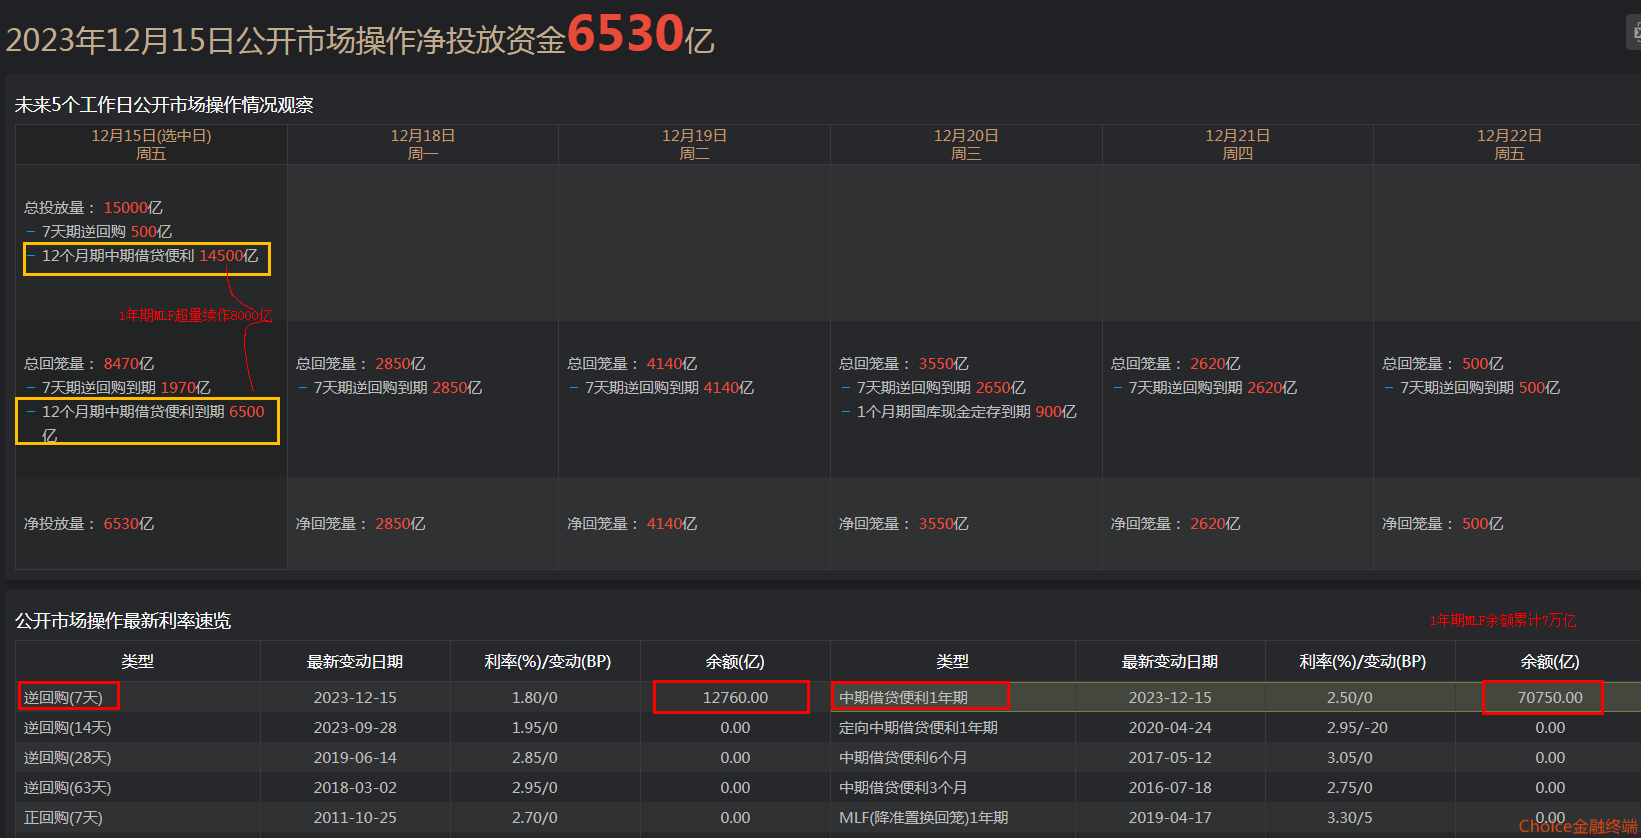
数据来源:Choice

图片来源于网络,如有侵权,请联系删除
1、债市反转时刻
首席经济学家刘郁
对于债市而言,企稳的关键还是资金面和市场情绪的恢复,市场或已迈出第一步。当前市场久期在阵痛中完成回落,例如利率债基久期中枢由1月的4.5年降至3.8年,接近去年11月久期行情启动前的点位,基金久期风险得到释放。后续随着做多信心回归,债市有望重新进入温和债牛行情。
民生固收首席分析师谭逸鸣
于债市而言,近期长端表现相对偏弱,或一定程度修正此前降息预期,但在做多情绪仍然充斥的背景下,行情有所反复,从近期货币政策节奏和经济修复情形出发,我们认为需保留一份谨慎,当前阶段10年国债高点按照1.95-2.00%评估,交易难度在提升。于配置盘而言,长端调整后或逐渐回归正carry,可逐渐在调整中把握配置机会。
FICC 固定收益部
在当前点位下,我们正处于或已度过上述提到的“E”区间,小幅减仓信号为2025年1月2日,进入谨慎区间;大幅减仓信号为2025年1月6日。后续市场在1-3月迎来了较长时间的回调,基金赎回行为也在近期愈发强烈。2月21日,股债收益差上破2-Std进入缓和区间;3月12日,当天10Y国债收益率下行5BP,股债收益差迎来拐点,这轮机构赎回潮或将落下帷幕。随着市场情绪的稳定和资金的重新配置,市场有望进一步下行,为投资者提供新的机遇。从期限来看,我们依然能够借助股债收益差分析品种的选择。通常来说,假定股债收益差围绕中枢波动,那么股债收益差收复的越为明显,则后市债券收益率下行空间越大,短端股债收益差显示较大的配置价值。
2、美联储议息
国际首席经济学家周浩
美联储如预期般维持基准利率不变,也基本符合市场预期的“鸭式”议息——即表面看起来平静,但脚在水面下拼命滑动。议息决议中的要点包括,调胀预期,降低GDP增速预期,同时宣布缩减QT的规模,于4月1日开始放缓资产负债表缩减步伐。从金融市场的反馈来看,市场也在押注美联储未来的降息会略大于预期,美股和美债都出现了上扬,正反映出这样的市场预期。这也表明美联储虽然承认了可能的“滞胀”风险,但这一风险早已被市场交易并逐步消化,因此这并不是一个downside surprise. 眼下市场最需要担心的风险是通胀超预期下行,或者是经济超预期上行。
平安证券首席经济学家钟正生
经济和降息前景仍待重估;放缓缩表或是权宜之计。我们认为,相较全年降息50BP的基准预期,较有可能出现的偏离是,美国经济下行的压力超过美联储当前预判,继而产生美联储上半年降息太迟,下半年“补降”的风险,令全年实际降息幅度超过50BP。一个积极的因素是,美联储相对果断地宣布放缓缩表,通过减少国债市场供给、压降美债收益率。这可能也是美联储暂时选择在利率上“按兵不动”的一个重要考量。
研究部首席港股与海外策略分析师刘刚
往前看,未来的降息时点和路径取决于:1)自然的经济路径,我们测算通胀将持续走低至5月(整体CPI低点2.6%),1月中开始的利率下行的反身性还未开始显现,因此提供了这段时间降息的窗口。2)关税政策的速度与力度。特朗普上任以来,关税的密集表态和不确定性使得市场一直处于供给侧通胀的担忧中。如果关税风险愈演愈烈,那么甚至可能阻断利率反身性对增长的传导效果,甚至在极端情形下导致供给通胀压力,给美联储带来加息压力近期数据也体现了这一信号,密歇根消费者调查对未来一年的通胀预期从1月的3.3%跃升至2月的4.3%,连续第二个月大幅上升,为2023年11月以来最高值。
国盛证券首席经济学家熊园
美联储如期维持利率不变,并宣布放慢缩表,上调通胀预测、下调经济预测,点阵图显示的降息次数不变。会议过后,美联储降息预期小幅上调,目前市场预期全年降息3次的概率略高于2次,首次降息仍是6月。本次会议表明,美联储对经济的预期是“滞胀”而非“衰退”,但“滞”更明显还是“胀”更明显尚无定论,因此将保持观望。我们预计美国经济不会大幅走弱甚至衰退,若关税节奏温和,美联储年内很难降息超过2次。
3、LPR继续按兵不动
东方金诚首席宏观分析师王青
3月LPR报价保持不变,符合市场预期。作为LPR报价的定价基础,3月以来政策利率,即央行7天期逆回购利率保持稳定,已在很大程度上预示当月LPR报价会保持不变。综合当前房地产市场、外部经贸环境变化,以及整体物价走势,判断二季度降息窗口有可能打开,届时会引导LPR报价跟进下调。着眼于做好五篇大文章,引导信贷资金重点流向国民经济重点领域和薄弱环节,今年央行将适度下调支农支小再贷款、科技创新和技术改造再贷款、保障性住房再贷款等结构性货币政策工具利率,但这不会替代政策性降息。
宏观分析师赵诣
从内部条件来看,商业负债端方面,虽然3月资金利率中枢相较于2月下行,但隔夜利率维持在1.8%以上,1Y存单利率维持在1.95%附近波动,商业银行负债压力仍高,在逆回购利率不变的环境下LPR单独压缩加点的动力不足;资产端方面,虽然2月金融数据表现不佳,但3月票据利率中枢边际回升,在贷款利率已下行至历史新低的环境下LPR进一步降息的紧迫性或有限。
招联首席研究员、上海金融与发展实验室副主任董希淼
LPR保持相对稳定,有助于银行将净息差维持在合理水平,增强银行体系稳健性和服务实体经济持续性;有助于减轻中美利差压力,促进人民币汇率保持基本稳定;有助于减少资金空转和套利,提高资金使用效率。如果政策利率和存款利率继续降低,银行资金成本持续下行,下一阶段LPR仍有下降的必要和可能,年内LPR第一次下降或在二季度。但对LPR等利率下降的节奏、幅度,市场不可抱有过高的期待。
扫描二维码推送至手机访问。
版权声明:本文由发布,如需转载请注明出处。