债市日报:9月8日
新华财经北京9月8日电(王菁)债市周一(9月8日)弱势盘整,月初交易情绪有所反复,国债期货主力合约全线收跌,间现券收益率多数上行2BPs左右;公开市场单日净投放88亿元,流动性压力渐起,短端资金利率明显上行。

图片来源于网络,如有侵权,请联系删除
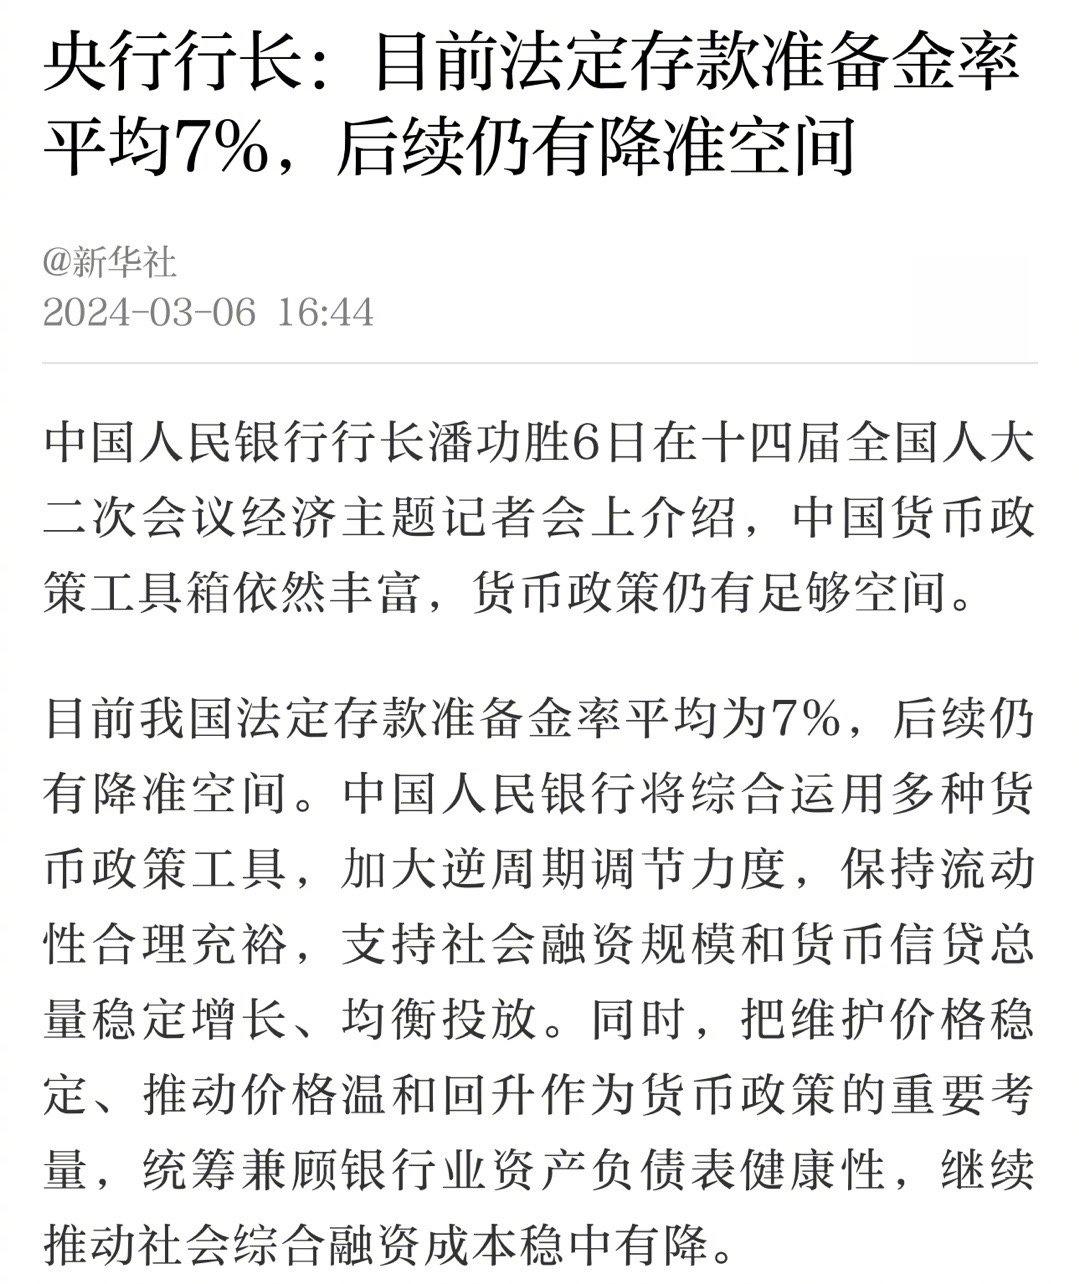
机构认为,综合国债供求、流动性格局等角度看,大规模重启国债买卖的紧迫性有限。短期债市面临的宏观叙事不利、低利率下的模式转换、股市资金分流等都没有明显变化,十月底之前仍略偏逆风,或以把握波段和超调机会为主。
图片来源于网络,如有侵权,请联系删除
【行情跟踪】
图片来源于网络,如有侵权,请联系删除
国债期货收盘多数下跌,30年期主力合约跌0.21%报116.060,10年期主力合约跌0.05%报107.865,5年期主力合约持平于105.585,2年期主力合约涨0.01%报102.396。
银行间主要利率债收益率普遍上行,10年期国开债“25国开15”收益率上行1.75BP报1.891%,10年期国债“25附息国债11”收益率上行1.25BP至1.779%,30年期国债“25超长特别国债02”收益率上行1.85BP报2.046%。
中证转债指数收盘上涨0.63%,报482.04点,成交金额783.32亿元。金威转债、微导转债、宏辉转债、海泰转债、聚隆转债涨幅居前,分别涨38.00%、20.00%、13.64%、11.25%、7.14%。海波转债、西子转债、易瑞转债、奥飞转债、欧通转债跌幅居前,分别跌20.00%、5.87%、4.38%、4.19%、4.00%。
【海外债市】
北美市场方面,当地时间9月5日,美债收益率集体下跌,2年期美债收益率跌7.45BPs报3.507%,3年期美债收益率跌6.51BPs报3.480%,5年期美债收益率跌6.39BPs报3.582%,10年期美债收益率跌8.46BPs报4.076%,30年期美债收益率跌9.27BPs报4.760%。
亚洲市场方面,日债收益率短降长升,3年期和5年期日债收益率分别下行1.1BP和0.9BP,报0.93%和1.101%,20年期日债收益率上行3.7BPs至2.677%。
欧元区市场方面,当地时间9月5日,10年期法债收益率跌4.2BPs报3.447%,10年期德债收益率跌5.6BPs报2.660%,10年期意债收益率跌6.6BPs报3.501%,10年期西债收益率跌5BPs报3.251%。其他市场方面,10年期英债收益率跌7.5BPs报4.643%。
【一级市场】
农发行3期金融债中标收益率多数低于中债估值。农发行91天、3年、5年期金融债中标收益率分别为1.3512%、1.6854%、1.7823%,全场倍数分别为3.32、3.59、4.74,边际倍数分别为12、1.98、4.68。
重庆市6期地方债中标结果显示,投标倍数均超22倍。具体来看,10年期“25重庆44”中标利率1.97%,全场倍数25.56,边际倍数1.69;15年期“25重庆45”中标利率2.27%,全场倍数27.16,边际倍数3.72;20年期“25重庆46”中标利率2.32%,全场倍数26.22,边际倍数2.58;30年期“25重庆47”中标利率2.32%,全场倍数25.91,边际倍数2.69;10年期“25重庆48”中标利率2.03%,全场倍数22.71,边际倍数1;10年期“25重庆49”中标利率1.97%,全场倍数24.56,边际倍数1.31。
【资金面】
公开市场方面,央行公告称,9月8日以固定利率、数量招标方式开展了1915亿元7天期逆回购操作,操作利率1.40%,投标量1915亿元,中标量1915亿元。数据显示,当日1827亿元逆回购到期,据此计算,单日净投放88亿元。
资金面方面,Shibor短端品种多数上行。隔夜品种上行3.7BPs报1.353%;7天期上行1.1BP报1.438%;14天期上行0.4BP报1.471%;1个月期持平报1.52%。
【基本面】
海关总署公布,中国8月出口(以人民币计价)同比增长4.8%,前值增8%;进口增长1.7%,前值增4.8%;贸易顺差7326.8亿元,前值7051亿元。中国8月出口(以美元计价)同比增长4.4%,前值增7.2%;进口增长1.3%,前值增4.1%;贸易顺差1023.3亿美元,前值982.4亿美元。
今年前8个月,我国货物贸易延续平稳增长态势,进出口总值29.57万亿元,同比增长3.5%。其中,对共建“”国家进出口15.3万亿元,增长5.4%,占我国进出口总值的51.7%。8月当月,我国进出口3.87万亿元,增长3.5%。其中,出口2.3万亿元,增长4.8%;进口1.57万亿元,增长1.7%。
【机构观点】
兴证固收:权益市场波动继续影响债市,短期关注科创债表现。上周权益市场表现动荡,前半周的调整时期债市表现修复,但上周五股市再次快速拉升之下债市出现明显调整,股债跷跷板效应依然显著。信用债方面维持结构性差异,短期限品种具备防御性的相对优势。此外,后半周科创债市场热度升温,科创债ETF需求的预期提升之下,建议投资者关注这类主题性机会。
华泰固收:短期债市面临的宏观叙事不利、低利率下的模式转换、股市资金分流等都没有明显变化,赔率略有改善,权益波动加大,十月底之前仍略偏逆风,把握波段和超调机会为主。前期建议老券在1.8%左右配置盘开始尝试配置,同时权益暴露小幅止盈,交易盘波段为主,若有机构行为冲击,把握交易机会。
东方金诚:考虑到近期10年期国债收益率已升至1.8%附近,期限利差走阔,加之后期稳增长政策有望适度发力等因素,今年四季度央行有可能恢复国债买卖,结合降准向银行体系注入长期流动性。
(文章来源:新华财经)
扫描二维码推送至手机访问。
版权声明:本文由发布,如需转载请注明出处。