债市日报:11月4日
新华财经北京11月4日电 债市周二(11月4日)延续偏弱整理,间现券收益率小幅走高0.5BP左右,国债期货主力多数收跌;公开市场单日净回笼2590亿元,资金利率部分转为上行。

图片来源于网络,如有侵权,请联系删除
机构认为,本周央行会公布10月各项流动性工具的操作情况,在国债买卖官宣将重启后,当月大概率已启动操作,规模必然是关注焦点。随着消息面趋于平稳,短期或进入僵持阶段。考虑到经济数据方面,年内政策宽松预期犹存。
图片来源于网络,如有侵权,请联系删除
【行情跟踪】
国债期货收盘多数下跌,30年期主力合约涨0.03%报116.52,10年期主力合约持平于108.66,5年期主力合约跌0.01%报106.03,2年期主力合约跌0.01%报102.498。
银行间现券收益率多数延续回升,截至发稿,10年期国开债“25国开15”收益率上行0.4BP报1.864%,10年期国债“25附息国债16”收益率上行0.25BP报1.7925%,30年期国债“25超长特别国债06”收益率上行0.4BP报2.144%。1年期国债“25附息国债19”、 3年期国债“25附息国债05”、5年期国债“25附息国债03”收益率均小幅上行0.5BP左右。
中证转债指数收盘下跌0.67%,报482.64点,成交金额562.74亿元。国城转债、恒帅转债、航新转债、豫光转债、富春转债跌幅居前,分别跌7.80%、6.47%、5.79%、5.67%、5.32%。中能转债、振华转债、汇成转债、聚合转债、转2涨幅居前,分别涨13.15%、9.57%、2.76%、1.99%、1.59%。
【海外债市】
北美市场方面,当地时间11月3日,美债收益率集体上涨,2年期美债收益率涨2.89BPs报3.603%,3年期美债收益率涨3.12BPs报3.612%,5年期美债收益率涨2.6BPs报3.720%,10年期美债收益率涨2.71BPs报4.110%,30年期美债收益率涨3.96BPs报4.691%。
亚洲市场方面,日债收益率延续全线上行,10年期日债收益率走高1.7BP至1.697%,3年期和5年期日债收益率分别上行1.8BP和2.8BPs。
欧元区市场方面,当地时间11月3日,10年期法债收益率涨2.3BPs报3.442%,10年期德债收益率涨3.4BPs报2.665%,10年期意债收益率涨2.7BPs报3.408%,10年期西债收益率涨2.8BPs报3.167%。其他市场方面,10年期英债收益率涨2.6BPs报4.433%。
【一级市场】
国开行2年、5年、10年期金融债中标收益率分别为1.5250%、1.7027%、1.8779%,全场倍数分别为3.18、3.4、5.13,边际倍数分别为1.88、2.44、6.16。
内蒙古自治区2期地方债中标结果显示,投标倍数均超20倍。具体来看,10年期“25内蒙古债33”中标利率2.03%,全场倍数23.35,边际倍数2.88;10年期“25内蒙古债34”中标利率2.06%,全场倍数20.9,边际倍数2.03。
陕西省3期地方债中标结果显示,投标倍数均超16倍。具体来看,7年期“25陕西56”中标利率1.85%,全场倍数33.33,边际倍数1.48;7年期“25陕西57”中标利率1.88%,全场倍数31.06,边际倍数1.01;3年期“25陕西58”中标利率1.70%,全场倍数16.96,边际倍数1.05。
【资金面】
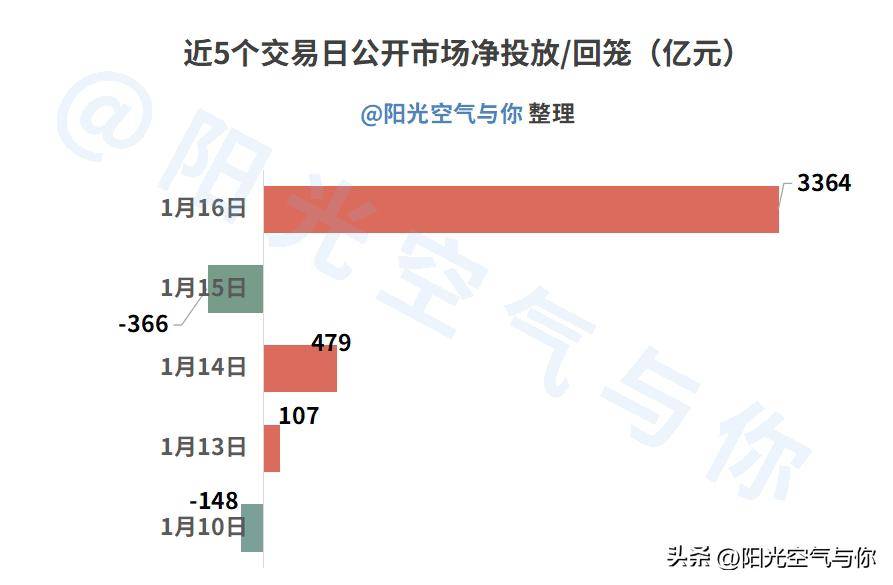
公开市场方面,央行公告称,11月3日以固定利率、数量招标方式开展了783亿元7天期逆回购操作,操作利率1.40%,投标量783亿元,中标量783亿元。数据显示,当日3373亿元逆回购到期,据此计算,单日净回笼2590亿元。
Shibor短端品种多数上行。隔夜品种下行0.1BP报1.315%;7天期上行0.3BP报1.415%;14天期上行0.9BP报1.478%;1个月期持平报1.546%。
【机构观点】
:“南向通”扩容深化背景下,“固收+”产品可配置点心债与中资美元债实现收益增厚。点心债以人民币计价,规避汇率风险,提供稳健票息;中资美元债则凭借显著利差溢价具有较高配置价值,但需通过外汇对冲管理汇率波动。建议短期配置高评级点心债以降低波动,长期布局优质中资美元债捕捉利差机会,并辅以动态对冲工具控制组合波动。预计跨境利差红利将持续至2026年。
华创:11月债市利多因素占优,若年末行情配置启动可能带动收益率下行,当前位置可以积极布局信用债,配置方面久期不宜过短,4-5年期品种性价比相对较高。
华泰固收:明年“资产荒”逻辑可能趋于弱化,基本面因素的重要性有所回归,市场生态巨变,机构行为是主要波动源。债市可能保持“低利率+高波动+下有底、上有顶”特征,利率运行中枢持平或小幅抬升概率较高,债市投资仍面临艰巨考验。十年国债上限预计在2.0-2.1%,下限预计在1.6-1.7%,期限利差恐继续走扩。策略上,波段操作+票息策略+权益暴露>品种选择>久期调节+杠杆>信用下沉。
(文章来源:新华财经)
扫描二维码推送至手机访问。
版权声明:本文由发布,如需转载请注明出处。